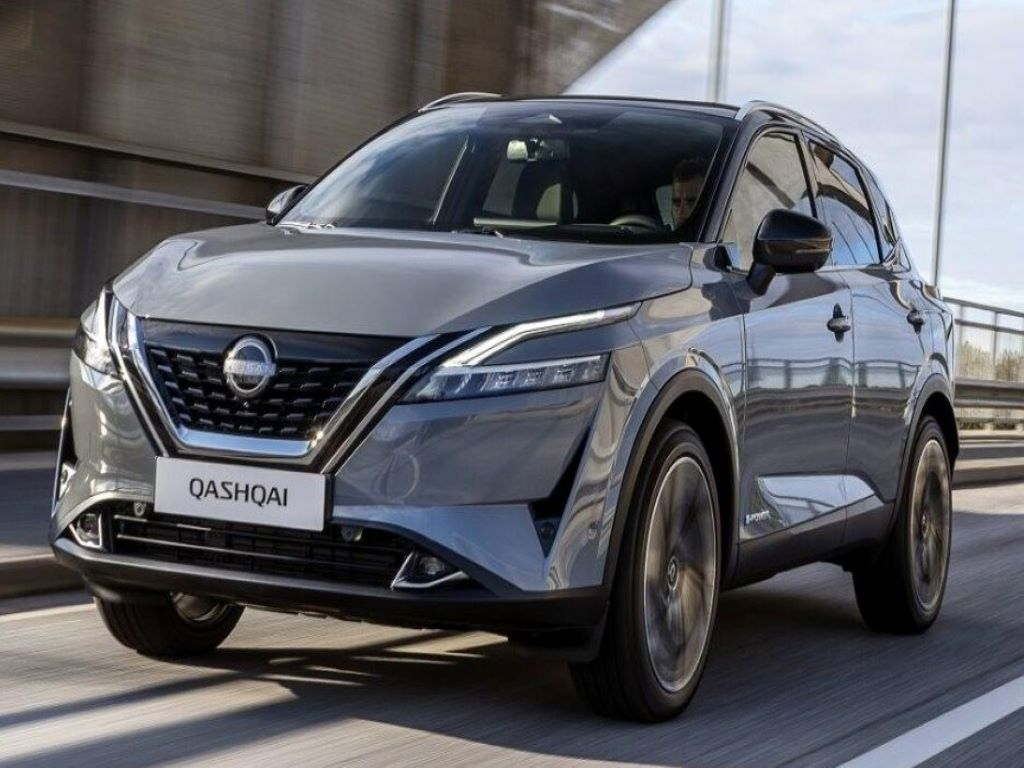
Elektrikli ve hibrit araç sahiplerinin (Özellikle Nissan Qashqai ve X-Trail) Özel Tüketim Vergisi (ÖTV) uygulamalarına karşı açtığı önemli davalardan biri olan Nissan Qashqai e-Power ÖTV iade davasında Danıştay, araç sahiplerinin lehine sonuçlanmayan bir karara imza atarak düzeltme/şikayet yolu ile vergi fazlasının geri alınmasının önüne geçmiştir.
Araç sahipleri, e-Power teknolojisine sahip Qashqai ve X-Trail modellerinde içten yanmalı motorun hiçbir şekilde aracı hareket ettirmediğini ve tüm tahrik gücünün elektrik motoru tarafından sağlandığını belirterek %80 yerine %10 ÖTV oranının uygulanması gerektiğini savunmasına rağmen Yüksek Mahkeme açık vergi hatası olduğunu kabul etmemiştir.
Danıştay Vergi Dava Daireleri Kurulu, bu iddiaları değerlendirirken araçların teknik özelliklerinin hukuki yorum gerektirdiğini ve ÖTV tahsilatının Vergi Usul Kanunu’nun 213 sayılı maddesi kapsamındaki açık bir vergi hatası oluşturmadığından bahisle vergi iadesi talebinin hukuken incelenemeyeceğine hükmetmiştir. Kararda önce "Vergi Usul Kanununun yukarıda anılan düzenlemeleri uyarınca, düzeltme ve şikayet yoluna başvurabilmesi için ileri sürülen hatanın hukuki yorum gerektirmeyecek şekilde açık ve net olarak belirlenebilmesi gerekmektedir" denilmiş, devamında ise;
"Bu bağlamda, 4760 sayılı Özel Tüketim Vergisi Kanununun 1. Maddesinin (1) numaralı fıkrasın (b) alt bendi kapsamında, benzin ve elektirk motoru bulunan aracın Özel Tüketim Vergisi Kanununun eki (II) sayılı listede belirtilen özel tüketim vergisi oranlarından %80 (-Diğerleri,--Motor Silindir hacmi 1600 cm3 geçmeyenler, ---Diğerleri) yada %10 (Diğerleri,-- Sadece elektrik motoru olanlar,---Motor gücü 160kW'ı geçmeyenler) oranında hangisine tabi olacağının aracın teknik özelliklerinin dikkate alınarak hukuki yorumla tayin edilmesi gerektiğinden, vergilerin iadesi isteminin 213 sayılı Vergi Usul Kanununun vergi hatalarının düzeltilmesine ilişkin kuralları bağlamında açık bir vergi hatası oluşturmadığı anlaşılmaktadır. " gerekçesine yer verilmektedir.
Kararın karşı oyunda ise;
"Aykırılığa konu uyuşmazlıkların incelenmesinden, benzin ve elektrik motoru bulunana aracın hareketi için gereken tahriki sağlayan motorun elektrikli motor olduğu, benzinli motorun fonksiyonunun elektrik motoru için gerekli elektrik enerjisini üretmek olduğu, araca ait ruhsat, AT Uygunluk Belgesi ve Bağlayıcı Tarife Bilgisi gibi belgelerde de bu durumun tevsik edildiği görülmektedir. Dolayısıyla tek yakıtlı ı olduğu ve yakıt türünün de elektrik olduğu anlaşılan aracın "sadece elektrik motorlu araç" olarak kabulü ile %10 oranında özel tüketim vergisi tahakkuk ettirilmesi gerektiğinden uyuşmazlıkta açık bir vergi hatasının bulunduğu anlaşılmaktadır" denilmektedir.
Şüphesiz özellikle Nissan marka araçlarda yaşanan vergilendirme hatasının VUK kapsamında açık bir hata olduğu kuşkusuz olup, düzeltme şikayet başvurusu ile bu hatanın düzeltilerek %80 oranında alınan fazla verginin iadesi gerekirken, yukarıda yer verilen Danıştay VDDK kararı ile bu iadelerin önüne geçilmiştir.Karar hukuki olmadığı gibi konjonktüre hizmet eder görünmektedir.Vergi hatasının açık olduğu bir olayda ciddi sayılmayacak miktarlarda yapılan ödemelerin iadesinin önüne geçilmesi adına düzeltme/şikayet başvurusunun sınırlarını daraltmak vergi yargısına yakışmamıştır.(Bu araçlar alınırken %80 vergi ödenmesi halinde 30 gün içinde dava açılıp fazla ödenen ÖTV'nin iptali sağlanabilmektedir, karar araç alımından sonra beş yıllık süre içinde düzeltme şikayet başvurusuna gidenlere yöneliktir.)
Dahası Vergi Dava Daireleri Kurulunun muhatabın e-tebligat adresine yapılan tebligat ile kısa mesaj/yada mail ile bilgilendirme yapılmasına gerek olmadığına ilişkin E.2021/2, K.2021/4 sayılı kararı ile mükellefiyetin sona erdiği tarihten sonra yapılacak olan tebligatların, 213 sayılı Vergi Usul Kanunu’nun 107/A maddesi uyarınca elektronik ortamda yapılmasında hukuka aykırılık bulunmadığına ilişkin E.2023/9, K.2024/3 sayılı kararı ve yukarıda yer verilen son karar birlikte değerlendirildiğinde; Kurulun mükellefler aleyhine verdiği kararlarda açıkça vergi idaresini kollar bir tutum sergilediği, eskiden beri alışageldiği üzere yorum yaparken mükellef lehine değil, aksine mükellef aleyhine yorum yaptığı gözlenmektedir. Şüphesiz, bu durumun ülkenin içinde geçtiği enflasyonist ortamla ilgisi olup olmadığı Kurulun sonraki kararları ile netleşecektir.
Daha önce de vurguladığımız üzere, maliye politikası olarak yıllardır dolaylı vergiyi tercih eden devlet, hasılat denetimi ile gelir vergisi mükellefini hedef alarak politika değişikliğine giderken, dolaylı vergileri de peyderpey azaltmak zorundadır, aksi taktirde kamu maliyesi düzelse de vergi barışı da bozulacaktır.
Adalet Bakanlığı istatistiklerine göre açılan yüz vergi davasından doksan birinin kazanıldığı günlerden açık vergi hatasına rağmen düzeltme/şikayet başvurusu yapılamayacağına ilişkin kararlara savrulmak vergi yargısının yaşadığı değişimi göz önüne serdiği kadar, ülkende yaşanan ve adı konulmayan enflasyonist ortamın da karar verirken vergi yargısını etkileyebildiğini göstermektedir, zira verilen kararlar hukuki" olmadığı gibi gerekçelerin de başkaca bir açıklaması yoktur.
Av. Sadi KAYABAŞI